

След кризата, която опустошава и потапя БВП на всички страни , фондовите пазари сякаш са поели в нелогична посока. „Печатането“ на пари от централните банки изглежда е стимулирало възстановяването на фондовите пазари. Много гласове обаче предупреждават за необичайния и дори ирационален характер на тези бичи реакции. Най-малкото, някои сектори изглежда са се възстановили по-добре от очакваното, докато други не. Този тип възстановяване накара някои анализатори да прогнозират, че то ще бъде K-образно , а не L-образно, V-образно или някоя от другите буквени форми, които са предложени за описание на неговия ход. K-образният модел е предназначен да обясни полярността, която ще съществува между секторите, като технологичният сектор е един от печелившите. Но реално ли е това възстановяване?
Много инвеститори, както технически, така и фундаментални анализатори, пренебрегват определени поведения в специфична група акции. Те включват компании като Zoom Video Communications, чиято цена на акциите, която започна от $68 в началото на годината, наскоро достигна $478 за акция - увеличение с над 600%. Друг отличен пример е Tesla, чиито акции скочиха от $84 в началото на годината (включително разделянето на акциите) до над $500 преди няколко дни, което е увеличение с 500%. Какво се случва? Възможно ли е тези акции наистина да са били победителите или са надценени? Без да се задълбочаваме във финансови анализи на компании, чието представяне на фондовия пазар е далеч над средното, можем да получим по-широка перспектива за текущото състояние на пазарите. За целта ще използваме индекса на Buffett , който ще обсъдим днес.
Какво представлява индексът на бюфет?
Най-важните индекси в САЩ са известни на цялата инвестиционна общност. Сред тях има Nasdaq 100, който включва 100-те най-важни запаса в технологичната индустрия, Dow Jones Industrial Average 30, който измерва развитието на 30-те най-големи акционерни дружества, и S&P 500, където е най-много представител на северноамериканската икономика и групира около 500 компании с голяма капитализация. Има обаче и някои други индекси, които не са толкова известни, но не по-малко важни за това. Индексът, върху който почива формулата за извличане на индекса на бюфет, е индексът Wilshire 5000.
Wilshire 5000 е индексът, в който са листнати всички големи компании , с изключение на ADR, дружества с ограничена отговорност и малки предприятия. Той може да бъде намерен под символа „W5000“. Wilshire също преживя забележително възстановяване, както и неговите конкуренти. Всичко това се случи на фона на блокировки, затваряне на бизнеси и икономическо опустошение, причинени от нарушаването на „естествения“ икономически цикъл. Тези събития доведоха до значителен и съществен спад в БВП на различни икономики.
Уникалният случай, който обсъждаме в тази статия и който предизвика опасения, се състои във факта, че индексът на Бъфет, който измерва връзката между общата пазарна капитализация на Wilshire 5000 и БВП на САЩ (брутен вътрешен продукт), е на изключително високи нива. Досега този индекс е служил като силен предсказващ фактор за големи сривове на фондовия пазар. Един пример е значителната му роля в дот-ком балона. За да разберем това, нека разгледаме как се изчислява.
Как се изчислява Buffet Index?
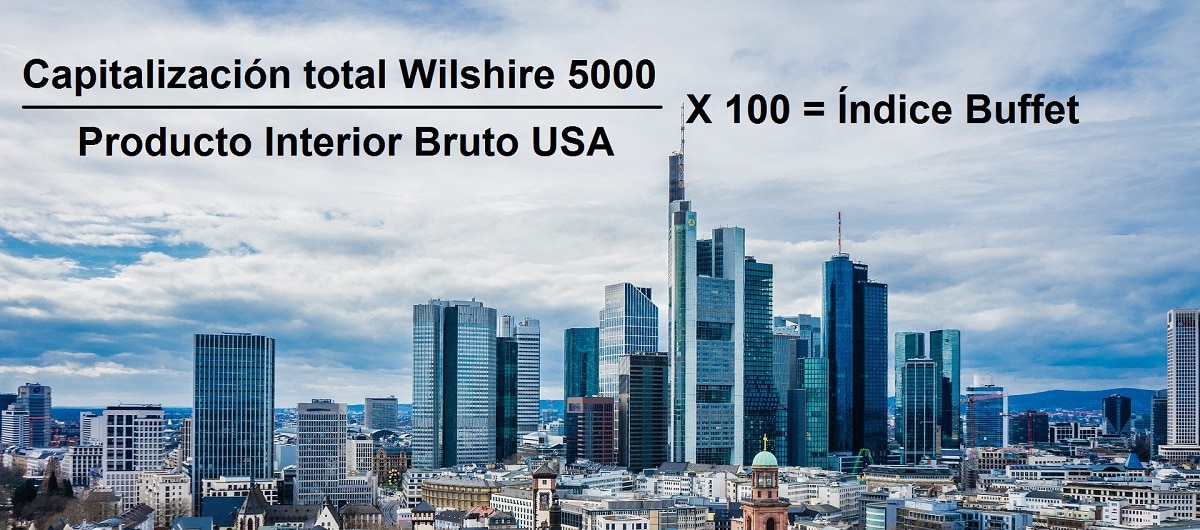
Начинът, по който се изчислява индексът на Бъфет, всъщност е доста прост. Той включва вземане на общата пазарна капитализация на Wilshire 5000 и разделянето ѝ на БВП на САЩ . Полученото число е процентният израз на това съотношение и за да се изрази като процент, както всъщност е дадено, се умножава по 100.
За да интерпретираме правилно резултата, трябва да разберем какво ни казва процентът . Следните зависимости служат като ръководство и/или ориентир.
- Процент по-малък от 60-55%. Това би означавало това чантите са евтини. Колкото по-нисък е процентът, толкова по-голямо е подценяването им.
- Процент около 75%. Нито скъпо, нито евтино, е историческата средна стойност. Пазарът би бил доста балансиран. Ако средата е добра, запасите вероятно ще имат възходящ път при този сценарий. От друга страна, ако околната среда стане по-враждебна, биха били възможни по-ниски цени.
- Процент по-голям от 90-100%. Има такива, които предпочитат линията от 90-те, а други линията от 100. Но как може да се изведе в тези сценарии чантите започват да се скъпят. Колкото по-висок е процентът, толкова по-надценени са те.
Когато имаше срив на dot com, чантите бяха на 137% и паднаха до 73% (историческата средна стойност може да кажем). Във финансовата криза запасите бяха около 105% и паднаха до 57% (т.е. бяха подценени).
След прогнозите ... Къде сме сега?
Пазарната капитализация на Wilshire 5000 в момента е около 34 трилиона долара. Само преди няколко дни тя дори достигна над 36 трилиона долара! Това, в сравнение с БВП на САЩ, който в момента е 19,5 трилиона долара поради икономическия спад, ни дава стойност от 174% (34 трилиона разделено на 19,5 трилиона, умножено по 100) . Надценени ли са фондовите пазари? Първоначалният отговор, без съмнение, би бил „да“. Никога преди, дори по време на дот-ком балона с оценка около 137%, те не са достигали настоящия рекорд от 174%. Какво се случва и какво можем да очакваме?
Честно казано, след години опит в инвестирането, понякога е трудно да се предвиди какво ще се случи, но когато това се случи, винаги сме имали към какво да се стремим. Напълно е възможно индексът на Бъфет да ни предупреждава , както е правил и в предишни случаи, за бъдещ срив на фондовия пазар. Появата на ново поколение инвеститори и спекуланти, известни понастоящем като „Робинхуд“ поради възхода на приложенията, които позволяват инвестиране с ниски разходи, обаче ще оформи финансовия климат на пазарите. Това, съчетано с големия приток на пари към пазарите и икономиките от централните банки, също поражда опасения от скок на инфлацията, която, когато се разпространи в икономиката, ще надуе цените, намалявайки съотношението между БВП и пазарната капитализация.